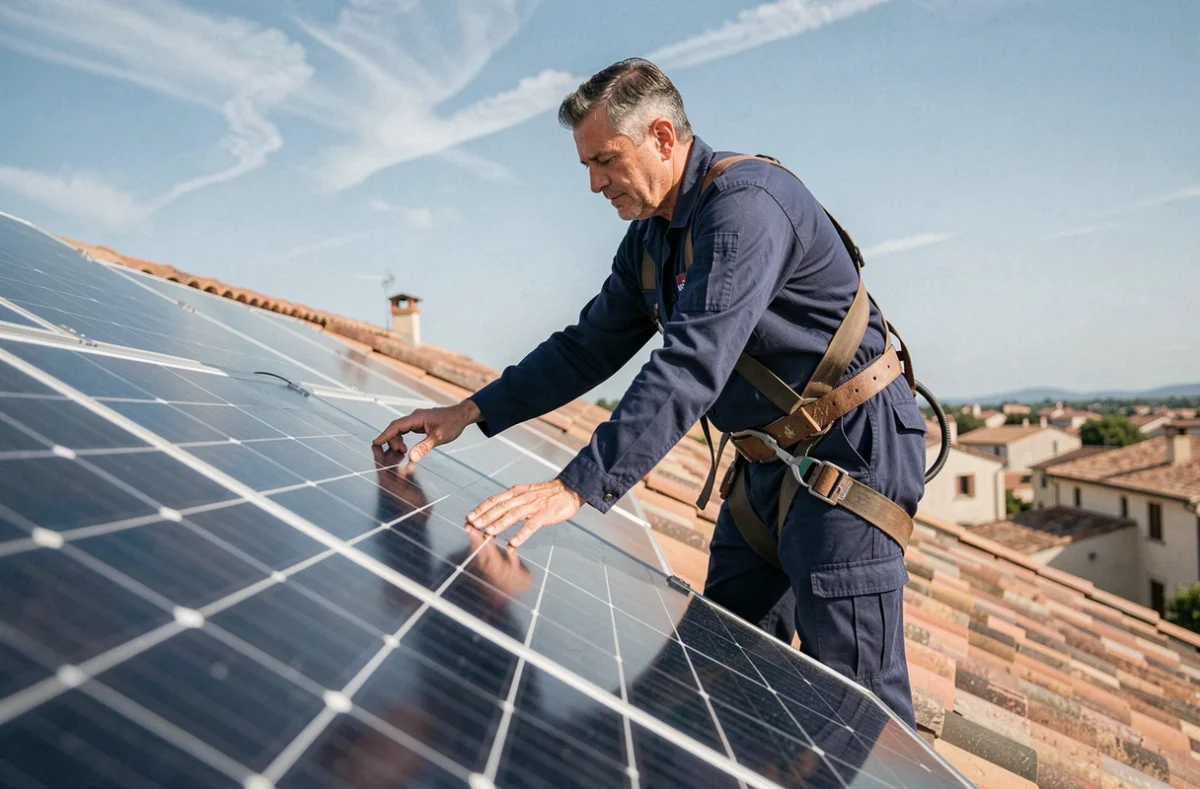
El decreto tarifario S21, que entró en vigor el 1 de junio de 2026, ha redefinido las condiciones económicas de la energía fotovoltaica residencial en Francia. La eliminación de la prima por autoconsumo y la caída del precio de compra del excedente a 1,1 céntimos de euro por kilovatio hora modifican la lógica de rentabilidad de las pequeñas instalaciones solares. Esta ruptura regulatoria afecta tanto a los particulares como a los instaladores.
Se inscribe en un contexto más amplio donde los precios de las licitaciones solares en suelo alcanzan niveles históricamente bajos.
Decreto tarifario S21: eliminación de la prima por autoconsumo y nuevo precio de compra
Hasta el 5 de junio de 2026, un particular equipado con paneles fotovoltaicos en autoconsumo con inyección del excedente percibía una prima y un precio de compra de aproximadamente 4 céntimos de euro por kilovatio hora. El decreto S21, aplicable a las solicitudes completas de conexión presentadas a partir de esta fecha, elimina la prima por autoconsumo y divide el precio de compra por casi cuatro.
Los expedientes enviados antes del 5 de junio mantienen las antiguas condiciones. Los proyectos presentados después de esta fecha deben contar con un excedente que apenas genera ingresos.
Las noticias sobre Energie O’ Solr detallan las consecuencias prácticas de este decreto para los promotores de proyectos residenciales y profesionales.
La rentabilidad de una instalación residencial se basa ahora en la capacidad de maximizar el autoconsumo directo. Gestionar los usos eléctricos para que coincidan con la producción solar, o recurrir al almacenamiento por batería, se vuelve determinante.
Un hogar que consume la mayor parte de su producción aún obtiene un beneficio neto de su instalación. En cambio, aquel que inyectaba masivamente en la red ve cómo su retorno de inversión se alarga de manera significativa.
Licitaciones solares en suelo: precios que bajan de 62 euros por megavatio hora
El noveno periodo de la licitación solar en suelo PPE2 muestra un precio medio ponderado de 61,33 €/MWh. La sesión anterior se estableció en 79,48 €/MWh, lo que representa una caída de más del 22 % en un solo ejercicio.
La competencia ha sido feroz. Más de 8,3 GWc de proyectos han postulado para 925 MWc solicitados, una relación de sobre suscripción superior a nueve.
La energía solar en suelo baja por debajo del umbral de los precios del mercado mayorista de electricidad. Si los precios de mercado se mantienen por encima del precio garantizado, estos contratos podrían a largo plazo generar un retorno financiero para el Estado en lugar de afectar las finanzas públicas.
Pequeño fotovoltaico: sobre suscripción y caída de precios confirmadas
La licitación simplificada PPE2 dedicada al pequeño fotovoltaico sigue la misma trayectoria. Se han presentado 2,952 expedientes para 963 MWc, mientras que el volumen solicitado era solo de 288 MWc.
El precio medio de los ganadores alcanza 75,48 €/MWh, un descenso del 14,9 % en comparación con el periodo anterior. Se han seleccionado 871 proyectos, para una potencia acumulada de 288,31 MWc.
Este segmento, que cubre las instalaciones en techos de tamaño intermedio, sigue siendo más costoso que la energía solar en suelo. Sin embargo, su curva de precios sigue la misma tendencia a la baja.
Solarización de aparcamientos: obligación activa, aplazamiento bajo condiciones estrictas
La obligación de solarización de los aparcamientos exteriores sigue en vigor. Un decreto reciente regula las condiciones para un posible aplazamiento de la fecha límite, pero este no es automático.
- El decreto precisa las características técnicas que deben cumplir los paneles instalados para beneficiarse del plazo adicional.
- Se exigen justificantes detallados: un simple compromiso de realizar los trabajos no es suficiente.
- El uso de paneles fabricados en Europa es uno de los criterios de acceso al aplazamiento, vinculando la política de solarización a la resiliencia industrial del sector fotovoltaico europeo.
Este aspecto regulatorio convierte los aparcamientos en un palanca de política industrial. Los criterios de origen de los paneles orientan las decisiones de suministro hacia fabricantes europeos, lo que modifica las condiciones de consulta a los proveedores.
Edificios terciarios e industriales: solarización obligatoria y dimensionamiento estratégico
La normativa impone progresivamente la solarización de los techos de edificios nuevos o renovados en el sector terciario e industrial. Los umbrales de superficie que desencadenan esta obligación tienden a bajar con el tiempo.
Para los operadores de edificios comerciales, logísticos o industriales, la cuestión del dimensionamiento se vuelve central. Instalar el mínimo regulatorio o sobredimensionar para autoconsumir una parte significativa de la producción no implica el mismo cálculo, especialmente desde la reforma del precio de compra.
Los proyectos terciarios de gran envergadura mantienen la posibilidad de postular a las licitaciones para obtener un precio garantizado. Las instalaciones más modestas deben integrar el nuevo marco tarifario y estructurar su modelo en torno al consumo en el sitio.
Almacenamiento y gestión: los parámetros de rentabilidad del fotovoltaico residencial
Con un excedente casi no remunerado para las pequeñas instalaciones, el almacenamiento por batería doméstica y la gestión inteligente de los equipos ocupan un lugar central en la ecuación económica de un proyecto solar.
- La gestión consiste en desplazar los consumos energéticos (calentador de agua, carga de vehículo eléctrico, electrodomésticos) hacia los periodos de producción solar.
- El almacenamiento por batería conserva la energía producida durante el día para su uso por la noche, reduciendo la dependencia de la red.
- Combinar ambas estrategias puede llevar la tasa de autoconsumo mucho más allá de lo que alcanza una instalación sin gestión activa.
La rentabilidad de un proyecto solar residencial se calcula ahora sobre la tasa de autoconsumo, no sobre el volumen inyectado. Este cambio de lógica obliga a los instaladores a integrar soluciones de gestión desde la fase de diseño.
El mercado francés de la energía solar opera en dos registros distintos. Las grandes instalaciones en suelo y en techos acceden a precios de licitaciones competitivos, a veces inferiores al mercado mayorista. Las instalaciones residenciales deben absorber el fin de las ayudas directas y apostar por el máximo autoconsumo. La ampliación anunciada de las obligaciones de solarización y el endurecimiento de los criterios de origen de los paneles seguirán transformando el sector en los próximos meses.